《金融时报》起头、彭博路透跟进、美国能源部长亲自表态——全球柴油紧缺的"元凶"被西方舆论一致指向北京。一个暂停出口审批的常规动作,为何能引发如此规模的集体指责?
西方舆论罕见同频
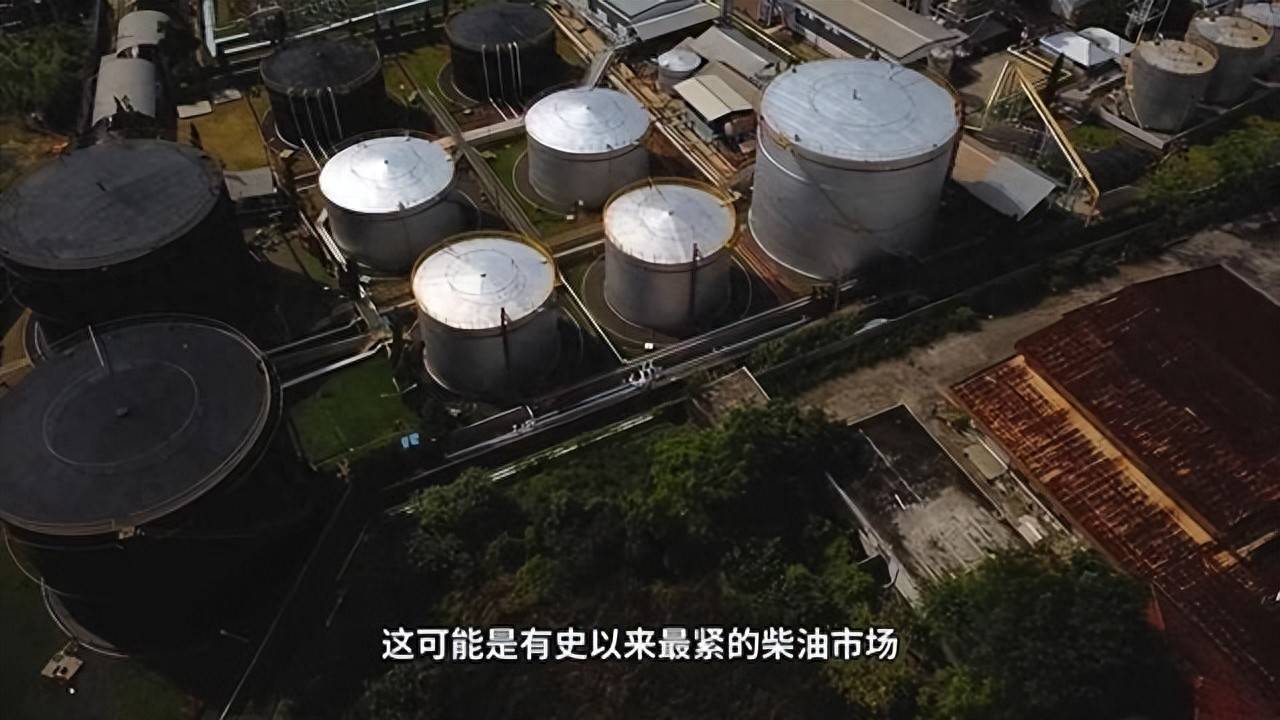
10月初,《金融时报》率先刊文,将柴油价格飙升归咎于中国暂停成品油出口审批。彭博社、路透社随即跟进,美国能源部长公开暗示北京"关了阀门"。西方媒体与政要在极短时间内形成统一口径,矛头集中对准一个国家的常规贸易管理行为。
这种"集体指责"并非孤立事件。英国盟友被要求释放战略石油储备以平抑油价,华盛顿自身也在研究对本国柴油出口设限。一边逼盟友掏库存,一边自家堵出口,西方内部的慌乱程度,远比对外指责本身更值得警惕。
中国十月的常规调度
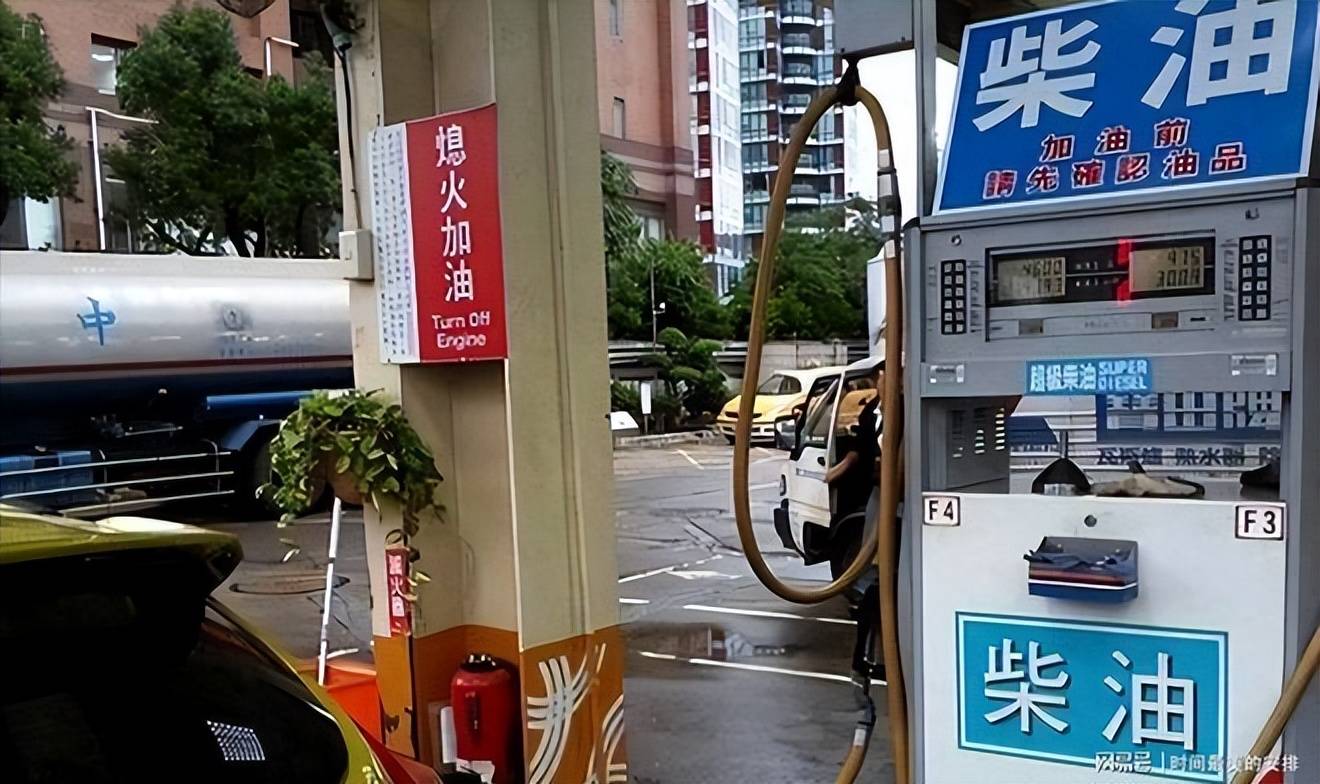
中国商务部在十一假期期间暂停了成品油出口配额审批,官方通稿措辞平淡,未涉及任何地缘政治表述。7月出口管理切换为按月核准,8月出口总量达601万吨,柴油同比增幅超四成,航煤创下历史纪录。10月暂停配额,属产能调度中的正常节奏。
从库存数据看,中国商业柴油库存较战前基准已减少约两千万桶,汽油减少近千万桶,国有炼厂汽柴油库存处于近年低位。在自身库存承压的背景下,暂停对外放货是任何产油国都会采取的标准操作,并非针对特定市场的断供行为。
边际供应者的位置
理解争议核心需厘清"边际供应者"概念——即拥有闲置产能、能在其他供应方掉链时顶上的少数国家。战前经某通道每日运出90万桶柴油和35万桶航煤,分别占全球海运柴油供应约一成和航煤供应两成,冲突爆发后这一通道基本瘫痪。
9月欧洲ARA柴油裂解价差一度逼近每桶100美元的历史高位,国内出口套利同步创年内峰值。中国炼能总量已升至约9亿吨年产能,居全球首位,而国内成品油消费已见顶回落。山东地炼开工率长期仅六成,这些被外资长期标签化的"过剩产能",如今成了全球最稀缺的机动供应。
西方炼能退出的代价
过去二十年,西方ESG评级将炼化行业标注为"夕阳产业",资本持续撤出,新建项目近乎停滞。美国已有超百万桶每日的炼能永久退出市场,欧洲净减少约150万桶每日炼能。金融逻辑替代了物理逻辑,期货合同被认为可以替代钢筋水泥。
然而冲突爆发后,手里握着再多的原油期货合同,也无法凭空变出一滴柴油。欧美一边高举"能源转型"旗帜关闭炼厂、拒绝新建,一边又未能建成替代柴油的完整体系。今天的柴油危机,本质上是这种结构性错配在战时环境下的集中暴露。
替代国的战略短板
菲律宾今年3月成为首个因中东冲突宣布能源紧急状态的国家,其原油九成八来自中东,三成柴油依赖中国进口。10月配额暂停后,马尼拉再次公开表达不满。但该国数十年未建一座大型炼厂,也未建立战略储备体系,出事后只能等待他国托底。
澳大利亚情况类似,三成航空燃油依赖中国进口,出口一旦收紧,总理需亲自出面协调。这些国家的共同特征是过去几十年将能源安全简化为"找到便宜货源",从未建立自主生产环节。把战略安全外包给市场,出事再向供应商要说法,这种逻辑本身值得反思。
定价权与未来格局
成品油出口退税率去年底已从13%降至9%,顶层设计不再将炼能视为换汇工具。2026年原油非国营贸易进口允许量仍在2.5亿吨以上,进口依存度偏高。保库存、保国内、按市按量放出口,是成熟的收缩姿态,而非对特定市场的惩罚。
中东和俄罗斯受损装置重建需至少十年,全球柴油市场等不了十年。未来相当长时间内,柴油均衡价格有一半系于中国审批节奏。这是三十年来中国首次在全球能源成品市场拥有清晰定价能力。真正的风险不在外部骂声,而在国内"别人缺就该多卖"的好意——桶数换不回战略安全。
全世界一百多个国家都在停产、断供、涨价,没有谁被盯着骂,唯独开着炼厂还往外供油的国家被推上审判席——你觉得,这种"双标"下一次会出现在哪个领域?欢迎在评论区聊聊,觉得有道理请点赞分享。