北交所市值超400亿元的锦波生物将定增规模从20亿元压至10亿元,"中国首富"钟睒睒旗下养生堂随即承诺18个月内在二级市场增持10亿元、未达标则以现金捐赠兑现。一减一增之间,两位掌舵人的持股格局悄然改写。
项目提速倒逼募资缩减
锦波生物在最新公告中说明,"人源化胶原蛋白FAST数据库与产品开发平台"研发进度超预期,公司选择以自有资金先行垫付,因此调减对应募集额度。追溯至2025年6月26日,这家北交所市值领头羊发布引入战略投资者的公告,彼时拟定增20亿元,如今落地缩水一半。
市场普遍解读为资金充裕信号。公司手握三项三类医疗器械注册证,核心产品"薇旖美极纯"冻干纤维累计使用量突破200万支,终端覆盖约4000家医疗机构,现金流足以支撑短期研发支出,无需再向二级市场全额抽血。
增持承诺附带现金兜底
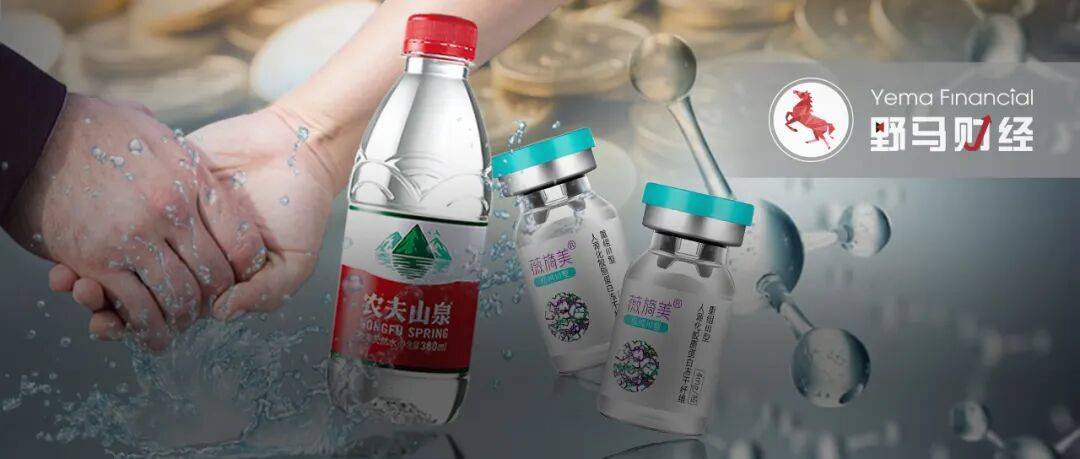
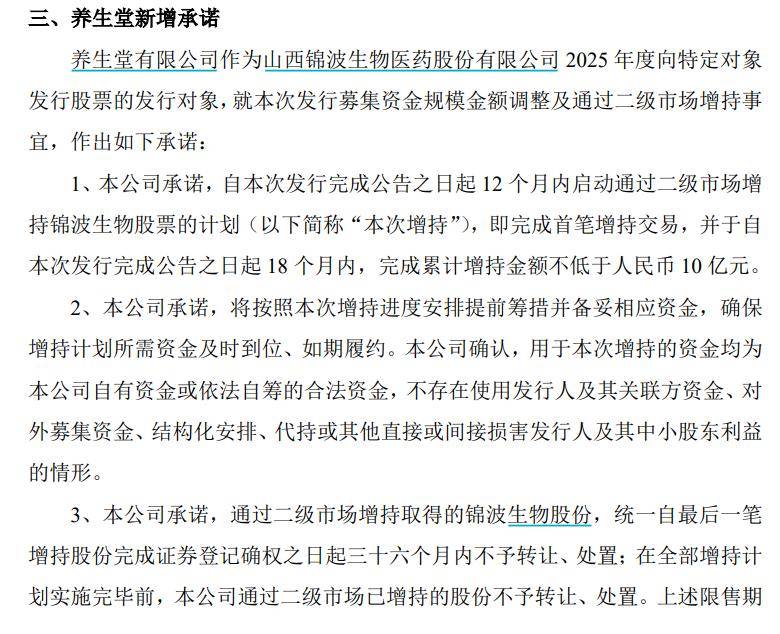
养生堂有限公司在公告中明确:自承诺函签署之日起18个月内,通过二级市场累计买入锦波生物股票金额不低于10亿元;若届时未完成,差额部分以现金形式捐赠。这一"对赌式"增持安排在A股定增配套交易中并不多见,被分析师视为对公司长期走势的公开背书。
2001年,钟睒睒曾以1710万元拿下万泰生物95%股权,随后万泰在HPV疫苗领域收获资本市场高溢价。从疫苗到胶原蛋白,这位瓶装水巨头在大健康产业链上的押注半径持续外扩,34亿元总投入背后是清晰的产业协同逻辑。
双方持股结构重排
调减后,实控人杨霞方面合计持股升至约53.84%,钟睒睒方面持股降至约7.47%,二者仍分列第一、第二大股东。原定增20亿元对应钟睒睒更高比例的股本稀释空间,缩水10亿元后,杨霞对公司的控制权重心进一步上移。
北京中医药大学卫生健康法治研究与创新转化中心主任邓勇向《北京商报》表示,钟睒睒此轮注资是对大健康赛道的战略性卡位。知名战略定位专家詹军豪则认为,对养生堂而言,切入高增长的新材料消费赛道,有望在品牌溢价与复购率上收获超额回报。
渠道短板遇产业配套
锦波生物长期痛点在于销售通路高度绑定医美机构,"医疗产品消费化"推进缓慢。养生堂拥有超300万个零售终端,覆盖商超、连锁药店及线上平台,其化妆品板块光CS渠道就铺设了1.4万家网点,恰好与锦波产品形成场景互补。
申万宏源专精特新首席分析师刘靖点评称,锦波选择与产业资本深度绑定而非在二级市场减持套现,合作质量显著更高。养生堂化妆品线主打抗衰概念,与重组胶原蛋白功能高度重合;万泰生物产品在欧洲、亚洲等100余个国家和地区已有经销网络,为锦波出海预留了通道。
赛道放量与同业对垒
弗若斯特沙利文预测,中国重组胶原蛋白市场年复合增速达44.93%,2022年规模192.4亿元,2025年预计攀升至585.7亿元,2030年将突破2193.8亿元。开源证券研报强调,锦波若要完成从"技术引领者"到"市场主导者"的跃迁,渠道基础设施是绕不开的一课。
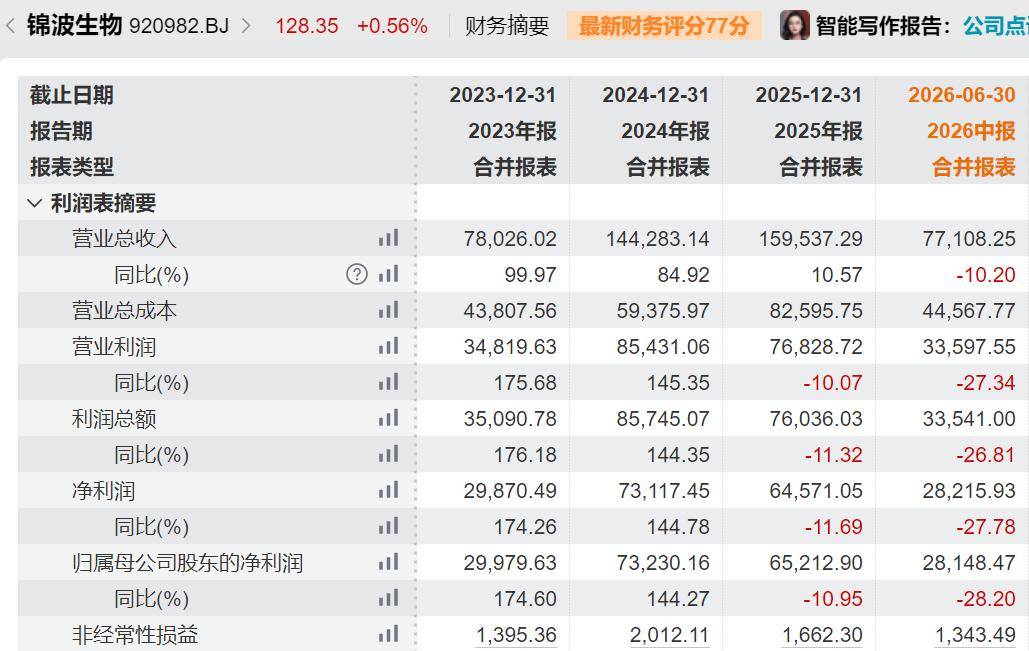
竞争端压力同样真实。华熙生物、爱美客均加速布局重组胶原蛋白,去年5月华熙生物公开炮轰多家券商"胶原蛋白取代玻尿酸"论调,相关争议一度引发网红"大嘴博士"参与后被阶段性禁言。东吴证券研报提示,锦波新获批的凝胶产品预计三季度放量,届时产品价格将直面同业冲击。
交易细节里的产业暗线
在山东女首富赵燕与陕西女首富范代娣围绕胶原蛋白赛道针锋相对满一年之际,这场定增从20亿缩至10亿,折射出交易双方在节奏与话语权上的微妙博弈。锦波生物在公告中重申,亟需借助战略合作搭建大规模工业化产能,并搭建面向大众消费者的推广与销售体系。
钟睒睒的品牌势能叠加300万终端网络,有望把锦波从专业医美圈层推向日常消费场景;杨霞则借万泰的海外经销体系打开国际化想象空间。重组人源化胶原蛋白的产业化竞赛,正被这场"瓶装水×医美"的跨界注资加速推进。
你觉得这次定增缩水更多是锦波"不差钱"的主动选择,还是双方重新谈判后的利益再平衡?欢迎留言聊聊你的判断,觉得有料的点赞、转发给关注医美赛道的朋友。